1. PENDAHULUAN
Koperasi merupakan salah satu pilar perekonomian yang memiliki peranan penting dalam mendorong pemerataan kesejahteraan masyarakat. Berbeda dengan badan usaha yang pada umumnya berorientasi pada keuntungan pemilik modal, koperasi dibangun atas dasar kepentingan bersama, keanggotaan yang bersifat sukarela, serta pengelolaan yang mengedepankan prinsip demokrasi ekonomi. Keberadaan koperasi memberikan kesempatan kepada masyarakat untuk mengembangkan kegiatan ekonomi secara kolektif melalui pemanfaatan sumber daya, modal, dan kemampuan yang dimiliki para anggotanya. Dengan demikian, koperasi tidak hanya berfungsi sebagai lembaga ekonomi, tetapi juga sebagai sarana pemberdayaan masyarakat dalam meningkatkan kemandirian ekonomi.
Dalam menjalankan kegiatan usahanya, koperasi membutuhkan pengelolaan keuangan yang baik agar mampu mempertahankan keberlangsungan operasional dan memberikan manfaat secara berkelanjutan kepada anggota. Salah satu indikator yang dapat digunakan untuk melihat hasil kegiatan ekonomi koperasi adalah Sisa Hasil Usaha (SHU). Berdasarkan Pasal 45 Undang-Undang Nomor 25 Tahun 1992 tentang Perkoperasian, SHU merupakan pendapatan koperasi yang diperoleh dalam satu tahun buku setelah dikurangi biaya, penyusutan, dan kewajiban lainnya, termasuk pajak pada tahun buku yang bersangkutan. Ketentuan tersebut menegaskan bahwa SHU merupakan hasil akhir kegiatan usaha koperasi dalam suatu periode akuntansi.
Keberadaan SHU memiliki kedudukan yang penting karena berkaitan langsung dengan manfaat ekonomi yang diterima anggota maupun kemampuan koperasi dalam mengembangkan usahanya. SHU yang dikelola secara tepat dapat digunakan untuk memperkuat dana cadangan, meningkatkan pelayanan, membiayai pendidikan perkoperasian, serta memberikan bagian kepada anggota berdasarkan jasa usaha yang telah mereka lakukan. Oleh karena itu, SHU tidak dapat dipandang semata-mata sebagai keuntungan yang harus dibagikan kepada anggota, melainkan juga sebagai sumber daya keuangan yang perlu dikelola untuk kepentingan koperasi secara keseluruhan.
Meskipun demikian, pengelolaan SHU dalam praktiknya tidak selalu berjalan dengan mudah. Koperasi menghadapi berbagai persoalan, seperti keterbatasan modal, rendahnya partisipasi anggota, kurang optimalnya pengelolaan usaha, serta kurangnya transparansi dalam penyusunan laporan keuangan. Selain itu, penentuan proporsi pembagian SHU juga dapat menimbulkan perbedaan kepentingan antara anggota yang mengharapkan manfaat ekonomi secara langsung dan pengurus yang perlu mempertahankan sebagian hasil usaha untuk pengembangan koperasi.
Permasalahan tersebut menunjukkan bahwa pengelolaan SHU membutuhkan perencanaan dan pengawasan yang matang. Pembagian SHU harus memperhatikan kontribusi anggota, kebutuhan pengembangan usaha, serta keputusan yang ditetapkan melalui rapat anggota. Apabila pengelolaannya tidak dilakukan secara transparan dan proporsional, SHU justru berpotensi menimbulkan ketidakpuasan dan mengurangi kepercayaan anggota terhadap koperasi.
Berdasarkan uraian tersebut, artikel ini membahas peranan SHU dalam mendukung pengembangan koperasi, prinsip dan mekanisme pembagiannya, manfaat ekonomi bagi anggota, serta tantangan yang dihadapi dalam pengelolaannya. Pembahasan ini diharapkan dapat memberikan pemahaman mengenai pentingnya pengelolaan SHU sebagai salah satu instrumen untuk meningkatkan kinerja, kesejahteraan anggota, dan keberlanjutan koperasi.
2. METODE PENULISAN
Artikel ini disusun menggunakan metode studi pustaka dengan pendekatan deskriptif kualitatif. Studi pustaka dilakukan melalui pengumpulan dan penelaahan berbagai sumber informasi yang berkaitan dengan konsep koperasi, Sisa Hasil Usaha, pengelolaan keuangan, serta prinsip pembagian hasil usaha dalam koperasi. Sumber yang digunakan meliputi peraturan perundang-undangan, buku yang membahas perkoperasian, dan literatur ilmiah yang relevan dengan topik pembahasan.
Analisis dilakukan dengan mengidentifikasi konsep dasar SHU, mengkaji ketentuan hukum yang mengatur mekanisme pembagiannya, serta menghubungkan konsep tersebut dengan kebutuhan pengembangan koperasi. Selanjutnya, informasi yang diperoleh dianalisis secara deskriptif untuk menjelaskan fungsi SHU, manfaatnya bagi anggota, serta berbagai kendala yang dapat muncul dalam pelaksanaannya.
Metode ini digunakan untuk memperoleh gambaran yang sistematis mengenai kedudukan SHU dalam pengelolaan koperasi tanpa melakukan pengumpulan data primer melalui wawancara maupun observasi lapangan.
3. HASIL DAN PEMBAHASAN
3.1 Pengertian dan Kedudukan Sisa Hasil Usaha dalam Koperasi
Sisa Hasil Usaha merupakan salah satu komponen penting dalam sistem keuangan koperasi. Secara umum, SHU menggambarkan selisih antara pendapatan yang diperoleh koperasi selama satu tahun buku dengan seluruh biaya dan kewajiban yang harus dibayarkan dalam periode tersebut. Dengan kata lain, SHU menunjukkan hasil bersih dari aktivitas ekonomi yang telah dilaksanakan oleh koperasi setelah memperhitungkan berbagai pengeluaran dan kewajiban keuangannya.
Landasan hukum mengenai SHU terdapat dalam Pasal 45 Undang-Undang Nomor 25 Tahun 1992 tentang Perkoperasian. Dalam ketentuan tersebut dijelaskan bahwa SHU setelah dikurangi dana cadangan dapat dibagikan kepada anggota berdasarkan jasa usaha masing-masing anggota dengan koperasi. Selain itu, SHU juga digunakan untuk keperluan pendidikan perkoperasian dan kebutuhan lainnya sesuai dengan keputusan rapat anggota.
Berdasarkan ketentuan tersebut, dapat dipahami bahwa SHU memiliki karakteristik yang berbeda dari pembagian keuntungan pada perusahaan konvensional. Pembagian SHU tidak semata-mata didasarkan pada besarnya modal yang ditanamkan oleh anggota, tetapi juga mempertimbangkan tingkat partisipasi anggota dalam kegiatan usaha koperasi. Hal ini menunjukkan bahwa koperasi memberikan penghargaan terhadap keterlibatan ekonomi anggota, baik melalui transaksi pembelian, penggunaan jasa, maupun aktivitas usaha lainnya yang berkaitan dengan koperasi.
Kedudukan SHU juga berkaitan erat dengan keberhasilan koperasi dalam menjalankan prinsip kekeluargaan. Setiap anggota memiliki kesempatan untuk memperoleh manfaat berdasarkan kontribusinya terhadap kegiatan ekonomi koperasi. Oleh sebab itu, semakin aktif anggota memanfaatkan layanan dan berpartisipasi dalam kegiatan usaha koperasi, semakin besar pula kontribusi ekonomi yang dapat diberikan kepada perkembangan koperasi secara keseluruhan.
3.2 Peranan SHU dalam Pengembangan Koperasi
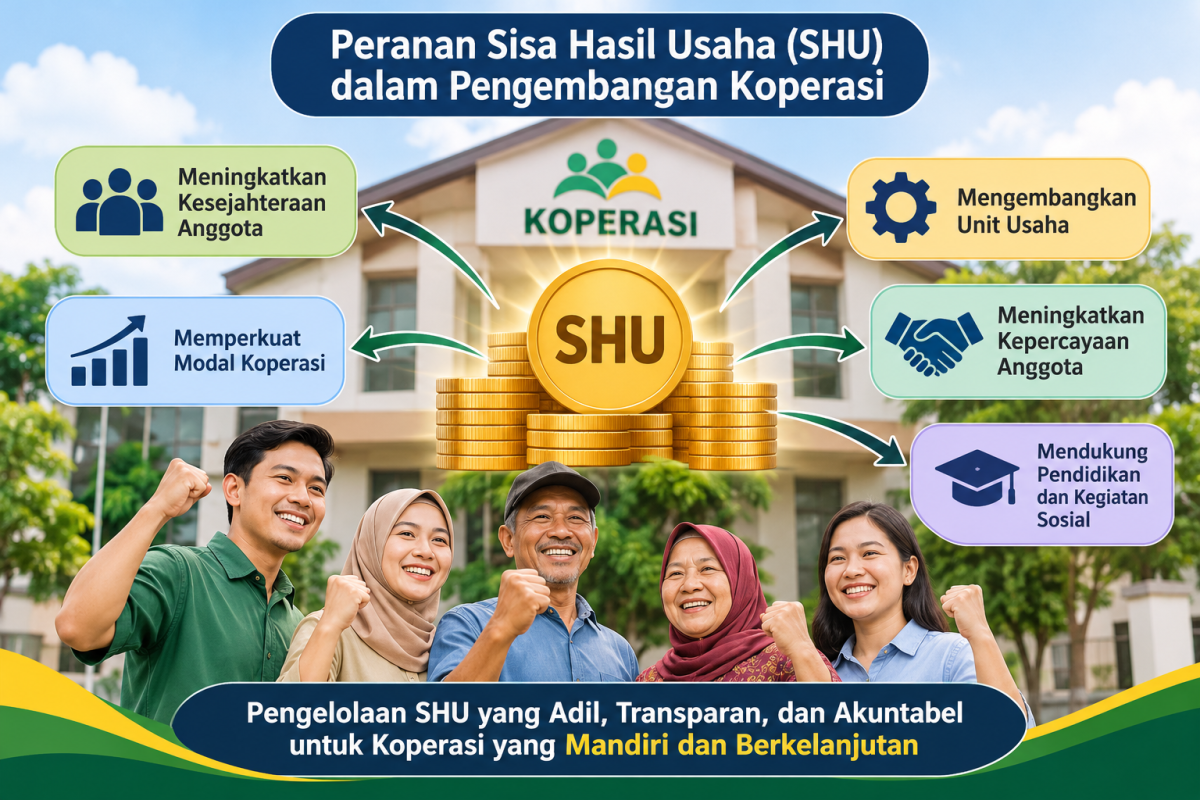
SHU memiliki peranan strategis dalam mendukung pengembangan koperasi, baik dari sisi ekonomi, organisasi, maupun sosial. Peranan tersebut dapat dilihat melalui beberapa aspek berikut.
a. Sebagai Sumber Penguatan Modal Koperasi
Salah satu peranan utama SHU adalah mendukung penguatan permodalan koperasi melalui pembentukan dana cadangan. Dana cadangan merupakan bagian dari SHU yang tidak langsung dibagikan kepada anggota, tetapi dipertahankan untuk mendukung kebutuhan dan keberlangsungan kegiatan usaha koperasi.
Keberadaan dana cadangan memberikan manfaat dalam menghadapi berbagai kemungkinan risiko usaha, seperti penurunan pendapatan, peningkatan biaya operasional, maupun kebutuhan pembiayaan yang tidak terduga. Selain itu, dana tersebut dapat menjadi salah satu sumber pembiayaan internal ketika koperasi ingin meningkatkan kapasitas pelayanan atau mengembangkan unit usaha baru.
Penguatan modal melalui dana cadangan juga dapat mengurangi ketergantungan koperasi terhadap sumber pembiayaan eksternal. Dengan demikian, koperasi memiliki peluang lebih besar untuk mempertahankan kemandirian keuangan dan mengembangkan kegiatan usahanya secara bertahap.
b. Meningkatkan Kesejahteraan Anggota
SHU juga memiliki peranan langsung dalam meningkatkan kesejahteraan anggota. Pembagian SHU memberikan manfaat ekonomi tambahan kepada anggota sebagai bentuk penghargaan atas partisipasi mereka dalam kegiatan koperasi. Manfaat tersebut dapat digunakan untuk memenuhi kebutuhan pribadi, membantu pengeluaran rumah tangga, maupun mendukung kegiatan ekonomi produktif anggota.
Namun, pembagian SHU harus dilakukan berdasarkan prinsip keadilan dan kontribusi ekonomi. Anggota yang memiliki tingkat partisipasi usaha lebih besar dapat memperoleh bagian SHU yang berbeda dengan anggota yang tingkat partisipasinya lebih rendah, sesuai dengan ketentuan dan mekanisme yang telah disepakati dalam rapat anggota.
Dengan mekanisme tersebut, SHU dapat mendorong anggota untuk lebih aktif menggunakan layanan koperasi dan terlibat dalam kegiatan ekonomi bersama. Hubungan antara partisipasi anggota dan manfaat ekonomi yang diterima menjadi salah satu karakteristik penting yang membedakan koperasi dari badan usaha lainnya.
c. Mendukung Perluasan dan Diversifikasi Usaha
Pengembangan koperasi membutuhkan ketersediaan modal, perencanaan usaha, serta kemampuan untuk menyesuaikan diri dengan kebutuhan pasar. Dalam hal ini, SHU dapat dimanfaatkan sebagai salah satu sumber pendanaan internal untuk mendukung perluasan dan diversifikasi kegiatan usaha.
Sebagai contoh, koperasi yang awalnya hanya menyediakan layanan simpan pinjam dapat mempertimbangkan pengembangan unit usaha perdagangan kebutuhan pokok, penyediaan jasa, atau pemasaran produk anggota. Pengembangan tersebut dapat dilakukan secara bertahap dengan mempertimbangkan kebutuhan anggota, kemampuan modal, potensi pasar, dan risiko usaha.
Pemanfaatan sebagian SHU untuk pengembangan usaha memungkinkan koperasi meningkatkan kapasitas pelayanan tanpa harus sepenuhnya mengandalkan pinjaman dari pihak eksternal. Apabila dikelola secara profesional, strategi tersebut dapat meningkatkan pendapatan koperasi dan memperbesar peluang memperoleh SHU pada periode berikutnya.
d. Meningkatkan Partisipasi dan Loyalitas Anggota
Pembagian SHU yang dilakukan secara transparan dan sesuai dengan kontribusi anggota dapat meningkatkan kepercayaan terhadap pengelolaan koperasi. Anggota akan memiliki pemahaman bahwa keterlibatan mereka dalam kegiatan ekonomi koperasi memberikan manfaat yang dapat dirasakan secara nyata.
Kondisi tersebut dapat mendorong anggota untuk meningkatkan partisipasi, baik melalui penambahan simpanan sesuai ketentuan, peningkatan transaksi, maupun keterlibatan dalam kegiatan organisasi. Partisipasi yang tinggi juga membantu koperasi mempertahankan keberlangsungan kegiatan usahanya karena anggota merupakan bagian utama dari sistem ekonomi koperasi.
Meskipun demikian, loyalitas anggota tidak seharusnya hanya dibangun melalui besarnya SHU yang diterima. Kualitas pelayanan, kepercayaan terhadap pengurus, keterbukaan informasi, serta manfaat yang diperoleh selama menjadi anggota juga menjadi faktor penting dalam mempertahankan keterlibatan anggota.
e. Mendukung Pendidikan dan Pemberdayaan Anggota
Selain memiliki fungsi ekonomi, SHU juga dapat dimanfaatkan untuk mendukung pendidikan perkoperasian dan peningkatan kapasitas anggota. Pendidikan tersebut penting untuk meningkatkan pemahaman anggota mengenai hak dan kewajiban, prinsip koperasi, pengelolaan keuangan, serta mekanisme pengambilan keputusan dalam organisasi.
Koperasi dapat menggunakan alokasi dana yang telah disepakati untuk menyelenggarakan pelatihan kewirausahaan, literasi keuangan, pengelolaan usaha kecil, dan peningkatan keterampilan anggota. Melalui kegiatan tersebut, anggota tidak hanya memperoleh manfaat berupa pembagian hasil usaha, tetapi juga mendapatkan pengetahuan dan kemampuan yang dapat digunakan untuk meningkatkan produktivitas ekonomi.
Dengan demikian, pemanfaatan SHU untuk pendidikan dan pemberdayaan merupakan bentuk investasi jangka panjang yang dapat meningkatkan kualitas sumber daya manusia dalam koperasi.
3.3 Prinsip dan Mekanisme Pembagian SHU
Pembagian SHU merupakan salah satu proses penting yang harus dilaksanakan secara terbuka dan berdasarkan kesepakatan anggota. Mekanisme pembagian tersebut tidak dapat ditentukan secara sepihak oleh pengurus karena rapat anggota merupakan forum pengambilan keputusan tertinggi dalam koperasi.
Berdasarkan Pasal 45 Undang-Undang Nomor 25 Tahun 1992, SHU setelah dikurangi dana cadangan dibagikan kepada anggota berdasarkan jasa usaha masing-masing anggota dengan koperasi. Penggunaan SHU juga dapat dialokasikan untuk pendidikan perkoperasian dan keperluan lainnya sesuai keputusan rapat anggota.
Dalam praktiknya, koperasi dapat menetapkan beberapa pos penggunaan SHU, antara lain:
- Dana cadangan, digunakan untuk memperkuat permodalan dan mendukung keberlanjutan kegiatan usaha koperasi.
- Jasa usaha anggota, diberikan berdasarkan tingkat partisipasi ekonomi anggota dalam kegiatan koperasi.
- Dana pendidikan, digunakan untuk meningkatkan pengetahuan dan keterampilan anggota dalam bidang perkoperasian.
- Dana pengurus dan pengawas, diberikan sesuai kebijakan dan keputusan rapat anggota sebagai bentuk penghargaan atas pelaksanaan tugas organisasi.
- Dana karyawan, dialokasikan sebagai bentuk penghargaan terhadap kontribusi karyawan dalam mendukung operasional koperasi.
- Dana sosial, digunakan untuk kegiatan sosial dan kepentingan kemasyarakatan sesuai keputusan rapat anggota.
- Dana pengembangan usaha, dimanfaatkan untuk mendukung peningkatan kapasitas dan kualitas pelayanan koperasi.
Perlu diperhatikan bahwa pembagian tersebut merupakan contoh pos alokasi yang dapat digunakan koperasi, bukan persentase atau susunan pembagian yang diwajibkan secara seragam bagi seluruh koperasi. Besaran dan penggunaannya harus memperhatikan anggaran dasar, anggaran rumah tangga, ketentuan yang berlaku, serta keputusan rapat anggota.
Dalam menghitung bagian SHU anggota, koperasi dapat mempertimbangkan dua komponen utama, yaitu jasa modal dan jasa usaha. Jasa modal berkaitan dengan kontribusi modal anggota sesuai ketentuan koperasi, sedangkan jasa usaha berkaitan dengan transaksi atau pemanfaatan layanan koperasi oleh anggota.
Secara sederhana, perhitungan bagian SHU anggota dapat digambarkan melalui rumus berikut:
SHU Anggota = Jasa Modal Anggota + Jasa Usaha Anggota
Adapun perhitungan masing-masing komponen dapat menggunakan rumus:
Jasa Modal:
Jasa Modal Anggota = (Simpanan Anggota / Total Simpanan yang Diperhitungkan) × Alokasi SHU untuk Jasa Modal
Jasa Usaha:
Jasa Usaha Anggota = (Total Transaksi Anggota / Total Transaksi Seluruh Anggota) × Alokasi SHU untuk Jasa Usaha
Rumus tersebut merupakan model ilustratif untuk menjelaskan prinsip perhitungan SHU. Penerapannya harus disesuaikan dengan jenis koperasi, ketentuan anggaran dasar dan anggaran rumah tangga, serta keputusan rapat anggota.
3.4 Aspek Ekonomi SHU terhadap Kinerja Koperasi
Dari perspektif ekonomi, SHU dapat digunakan sebagai salah satu indikator untuk mengevaluasi keberhasilan kegiatan usaha koperasi. Perolehan SHU yang positif menunjukkan bahwa pendapatan koperasi mampu menutup biaya dan kewajiban yang timbul selama satu periode usaha. Akan tetapi, besarnya SHU tidak dapat dijadikan satu-satunya ukuran keberhasilan karena koperasi juga memiliki tanggung jawab dalam memberikan pelayanan dan manfaat ekonomi kepada anggota.
Koperasi yang memperoleh SHU tinggi belum tentu memiliki kinerja yang sepenuhnya baik apabila peningkatan hasil usaha tersebut tidak diikuti dengan peningkatan kualitas pelayanan, kesehatan keuangan, dan kesejahteraan anggota. Sebaliknya, koperasi dengan SHU yang relatif kecil masih dapat menunjukkan kinerja yang positif apabila mampu mempertahankan keberlangsungan usaha, memberikan pelayanan yang dibutuhkan anggota, dan mengelola sumber daya secara efisien.
Oleh karena itu, penilaian kinerja koperasi perlu mempertimbangkan beberapa aspek secara bersamaan, seperti pertumbuhan pendapatan, efisiensi biaya, kemampuan memenuhi kewajiban, kualitas aset, tingkat partisipasi anggota, serta keberlanjutan kegiatan usaha. SHU dalam konteks ini berfungsi sebagai salah satu instrumen evaluasi yang perlu dianalisis bersama indikator keuangan dan nonkeuangan lainnya.
Selain itu, pengelolaan SHU memiliki hubungan dengan prinsip distribusi manfaat ekonomi. Dalam koperasi, hasil usaha tidak hanya diarahkan untuk memperbesar keuntungan organisasi, tetapi juga untuk memberikan manfaat kepada anggota yang berpartisipasi dalam kegiatan ekonomi. Prinsip ini memungkinkan koperasi menjadi sarana pemerataan manfaat ekonomi melalui hubungan timbal balik antara anggota dan organisasi.
Dengan demikian, keberhasilan pengelolaan SHU tidak hanya dilihat dari jumlah yang diperoleh pada akhir tahun buku, tetapi juga dari kemampuan koperasi memanfaatkan hasil tersebut untuk menciptakan nilai ekonomi dan sosial secara berkelanjutan.
3.5 Tantangan dalam Pengelolaan Sisa Hasil Usaha
Meskipun memiliki peranan penting, pengelolaan SHU menghadapi berbagai tantangan yang dapat memengaruhi efektivitas dan keberlanjutan koperasi.
a. Ketidakseimbangan antara Pembagian dan Pengembangan Modal
Salah satu tantangan yang sering muncul adalah menentukan keseimbangan antara jumlah SHU yang dibagikan kepada anggota dan jumlah yang dipertahankan sebagai dana cadangan. Anggota pada umumnya mengharapkan manfaat ekonomi secara langsung dari hasil kegiatan koperasi, sedangkan koperasi membutuhkan modal untuk mempertahankan dan mengembangkan usahanya.
Apabila sebagian besar SHU dibagikan tanpa mempertimbangkan kebutuhan pengembangan usaha, kemampuan keuangan koperasi pada periode berikutnya dapat menjadi terbatas. Sebaliknya, apabila terlalu banyak SHU ditahan tanpa penjelasan dan pertimbangan yang memadai, anggota dapat merasa kurang memperoleh manfaat dari partisipasinya.
Oleh karena itu, penentuan alokasi SHU harus dilakukan melalui pembahasan yang terbuka dengan mempertimbangkan kondisi keuangan, kebutuhan usaha, dan kepentingan anggota.
b. Rendahnya Transparansi dan Akuntabilitas Keuangan
Transparansi merupakan aspek penting dalam membangun kepercayaan anggota terhadap koperasi. Pengurus harus mampu menyampaikan informasi mengenai pendapatan, biaya operasional, kewajiban, perolehan SHU, serta rencana penggunaannya secara jelas dan dapat dipertanggungjawabkan.
Kurangnya keterbukaan informasi dapat menimbulkan kesalahpahaman dan kecurigaan, terutama ketika anggota tidak memahami dasar perhitungan bagian SHU yang diterima. Permasalahan tersebut dapat memengaruhi hubungan antara anggota dan pengurus serta mengurangi partisipasi dalam kegiatan koperasi.
Untuk mengatasi hal tersebut, koperasi perlu menyusun laporan keuangan secara teratur, melakukan pemeriksaan sesuai ketentuan, serta memberikan kesempatan kepada anggota untuk memperoleh penjelasan dalam rapat anggota tahunan.
c. Keterbatasan Modal dan Skala Usaha
Koperasi yang memiliki keterbatasan modal sering mengalami kesulitan dalam memperluas kegiatan usaha dan meningkatkan kualitas pelayanan. Kondisi tersebut dapat membatasi kemampuan koperasi untuk menghasilkan pendapatan yang lebih besar sehingga perolehan SHU juga relatif terbatas.
Permasalahan ini dapat diatasi melalui peningkatan partisipasi ekonomi anggota, pengelolaan simpanan secara tertib, pengembangan unit usaha yang potensial, serta pemanfaatan sumber pembiayaan yang sesuai dengan kemampuan dan ketentuan koperasi.
d. Rendahnya Partisipasi Anggota
Koperasi membutuhkan keterlibatan anggota dalam kegiatan ekonomi agar usaha yang dijalankan dapat berkembang. Namun, tidak semua anggota memiliki tingkat partisipasi yang sama. Sebagian anggota mungkin hanya terdaftar secara administratif tanpa aktif memanfaatkan layanan maupun mengikuti kegiatan organisasi.
Rendahnya partisipasi dapat mengurangi volume transaksi, membatasi pendapatan, dan memengaruhi perolehan SHU. Oleh sebab itu, pengurus perlu meningkatkan kualitas pelayanan, menyediakan produk atau jasa sesuai kebutuhan anggota, serta membangun komunikasi yang efektif agar anggota memiliki alasan yang kuat untuk berpartisipasi.
e. Keterbatasan Kompetensi Pengelola
Pengelolaan SHU membutuhkan kemampuan dalam bidang administrasi, akuntansi, manajemen keuangan, dan perencanaan usaha. Keterbatasan kompetensi pengurus maupun pengelola dapat menyebabkan kesalahan pencatatan, kurang tepatnya pengambilan keputusan, dan tidak optimalnya penggunaan dana koperasi.
Peningkatan kapasitas sumber daya manusia menjadi langkah penting untuk mengatasi persoalan tersebut. Pelatihan pengelolaan keuangan, penggunaan teknologi informasi, penyusunan laporan keuangan, serta manajemen risiko dapat membantu meningkatkan profesionalitas pengelolaan koperasi.
3.6 Ilustrasi Penerapan Pembagian SHU pada Koperasi Simpan Pinjam
Untuk memberikan gambaran mengenai penerapan SHU, berikut disajikan ilustrasi pada sebuah koperasi simpan pinjam hipotetis. Ilustrasi ini bukan merupakan hasil penelitian lapangan atau data dari koperasi tertentu, melainkan contoh perhitungan untuk menjelaskan mekanisme pengelolaan SHU.
Misalnya, sebuah koperasi simpan pinjam memperoleh pendapatan sebesar Rp500.000.000 dalam satu tahun buku. Setelah dikurangi biaya operasional, penyusutan, kewajiban lainnya, dan pajak sebesar Rp400.000.000, koperasi memperoleh SHU sebesar Rp100.000.000.
Berdasarkan keputusan rapat anggota, SHU tersebut kemudian dialokasikan sebagai berikut:
| Komponen Alokasi | Persentase | Jumlah |
|---|---|---|
| Dana cadangan | 30% | Rp30.000.000 |
| Jasa usaha anggota | 35% | Rp35.000.000 |
| Jasa modal anggota | 15% | Rp15.000.000 |
| Dana pendidikan | 5% | Rp5.000.000 |
| Dana pengurus dan pengawas | 5% | Rp5.000.000 |
| Dana karyawan | 5% | Rp5.000.000 |
| Dana sosial | 5% | Rp5.000.000 |
| Total | 100% | Rp100.000.000 |
Berdasarkan ilustrasi tersebut, koperasi mengalokasikan 30% SHU untuk dana cadangan sebagai upaya memperkuat permodalan dan mendukung keberlanjutan kegiatan usaha. Sementara itu, 50% dialokasikan untuk jasa usaha dan jasa modal anggota sebagai bentuk manfaat ekonomi langsung bagi anggota. Sisanya digunakan untuk mendukung pendidikan, pengelolaan organisasi, kesejahteraan karyawan, dan kegiatan sosial.
Ilustrasi tersebut menunjukkan bahwa pembagian SHU dapat dirancang untuk mengakomodasi dua kepentingan utama, yaitu memberikan manfaat ekonomi kepada anggota dan mempertahankan kemampuan koperasi untuk berkembang. Pembagian yang proporsional memungkinkan anggota menerima manfaat dari kegiatan usaha bersama tanpa mengabaikan kebutuhan penguatan organisasi.
Sebagai contoh, apabila seorang anggota memperoleh bagian sebesar 5% dari total alokasi jasa usaha, maka anggota tersebut menerima Rp1.750.000 dari pos jasa usaha. Apabila anggota yang sama memperoleh bagian sebesar 4% dari total alokasi jasa modal, maka bagian jasa modal yang diterima adalah Rp600.000. Dengan demikian, total SHU yang diterima anggota tersebut adalah Rp2.350.000.
Perhitungan ini memperlihatkan bahwa besarnya SHU yang diterima anggota dipengaruhi oleh kontribusi modal dan aktivitas ekonominya dalam koperasi, sesuai dengan sistem pembagian yang telah disepakati. Dalam penerapan sebenarnya, koperasi perlu memastikan bahwa seluruh perhitungan didukung oleh data transaksi dan pencatatan keuangan yang akurat.
3.7 Strategi Optimalisasi Pengelolaan SHU untuk Keberlanjutan Koperasi
Pengelolaan SHU yang baik membutuhkan strategi yang tidak hanya berorientasi pada peningkatan hasil usaha, tetapi juga memperhatikan kepentingan anggota dan keberlanjutan organisasi. Beberapa langkah yang dapat diterapkan koperasi antara lain sebagai berikut.
Pertama, meningkatkan kualitas tata kelola keuangan. Koperasi perlu memiliki sistem pencatatan keuangan yang tertib, akurat, dan dapat dipertanggungjawabkan. Penggunaan sistem informasi keuangan dapat membantu pengurus memantau pendapatan, biaya, kewajiban, serta perkembangan SHU secara lebih efektif.
Kedua, memperkuat transparansi melalui rapat anggota. Rapat anggota tahunan perlu dimanfaatkan sebagai sarana penyampaian laporan pertanggungjawaban pengurus dan pembahasan rencana penggunaan SHU. Setiap anggota harus memperoleh informasi yang cukup mengenai kondisi keuangan koperasi agar keputusan pembagian SHU dapat dilakukan secara demokratis.
Ketiga, meningkatkan partisipasi ekonomi anggota. Koperasi perlu mengembangkan produk dan layanan yang sesuai dengan kebutuhan anggota. Semakin baik kualitas layanan yang diberikan, semakin besar peluang anggota untuk memanfaatkan kegiatan usaha koperasi dan berkontribusi terhadap peningkatan pendapatan.
Keempat, mengalokasikan SHU untuk pengembangan usaha secara terencana. Penggunaan dana cadangan maupun alokasi pengembangan usaha harus didasarkan pada analisis kebutuhan dan potensi usaha. Koperasi perlu menghindari pengembangan unit usaha yang tidak didukung oleh perencanaan, kemampuan sumber daya manusia, dan analisis risiko yang memadai.
Kelima, meningkatkan kompetensi pengurus dan pengelola. Pendidikan serta pelatihan mengenai akuntansi koperasi, manajemen keuangan, kewirausahaan, dan teknologi digital perlu dilakukan secara berkelanjutan. Pengelola yang kompeten akan lebih mampu mengambil keputusan berdasarkan kondisi keuangan dan kebutuhan organisasi.
Keenam, melakukan evaluasi kinerja secara berkala. Evaluasi tidak hanya berfokus pada jumlah SHU, tetapi juga pada pertumbuhan anggota, volume transaksi, efisiensi biaya, kualitas pelayanan, kesehatan keuangan, dan manfaat yang dirasakan anggota. Melalui evaluasi tersebut, koperasi dapat mengetahui aspek yang perlu diperbaiki untuk meningkatkan kinerja pada periode berikutnya.
Dengan menerapkan strategi tersebut, SHU dapat dimanfaatkan secara lebih optimal sebagai bagian dari sistem pengelolaan koperasi. Orientasi pengelolaan tidak hanya diarahkan untuk memperoleh SHU yang tinggi, tetapi juga memastikan bahwa hasil usaha mampu memberikan manfaat nyata bagi anggota dan memperkuat keberlanjutan organisasi.
4. KESIMPULAN
Sisa Hasil Usaha (SHU) merupakan salah satu komponen penting dalam pengelolaan koperasi karena mencerminkan hasil kegiatan ekonomi yang diperoleh selama satu tahun buku. Keberadaan SHU tidak hanya berfungsi sebagai bentuk manfaat ekonomi bagi anggota, tetapi juga menjadi instrumen untuk memperkuat permodalan, meningkatkan kualitas pelayanan, mendukung pendidikan perkoperasian, dan mengembangkan kegiatan usaha secara berkelanjutan. Dengan demikian, SHU memiliki peranan yang mencakup dimensi ekonomi, sosial, dan organisasi dalam kehidupan koperasi.
Pengelolaan SHU harus dilaksanakan berdasarkan prinsip keadilan, transparansi, akuntabilitas, dan partisipasi anggota. Pembagiannya perlu memperhatikan jasa usaha anggota dengan koperasi serta ketentuan yang telah disepakati melalui rapat anggota. Selain itu, sebagian SHU perlu dikelola untuk mendukung kebutuhan pengembangan koperasi agar organisasi tidak hanya berorientasi pada manfaat jangka pendek, tetapi juga memiliki kemampuan untuk mempertahankan keberlangsungan usahanya.
Berbagai tantangan, seperti keterbatasan modal, rendahnya partisipasi anggota, kurangnya transparansi, dan keterbatasan kompetensi pengelola, perlu diatasi melalui peningkatan kualitas tata kelola dan profesionalitas manajemen koperasi. Pemanfaatan teknologi informasi, penguatan sistem pelaporan keuangan, pendidikan anggota, serta evaluasi kinerja secara berkala merupakan langkah yang dapat dilakukan untuk meningkatkan efektivitas pengelolaan SHU.
Pada akhirnya, keberhasilan koperasi tidak hanya ditentukan oleh besarnya SHU yang diperoleh, tetapi juga oleh kemampuan koperasi dalam mendistribusikan manfaat ekonomi secara adil dan memanfaatkan hasil usaha untuk kepentingan bersama. Oleh karena itu, SHU perlu diposisikan sebagai instrumen strategis dalam membangun koperasi yang mandiri, produktif, demokratis, dan berkelanjutan.