SHU Koperasi Desa Merah Putih: Cara Hitung 2026
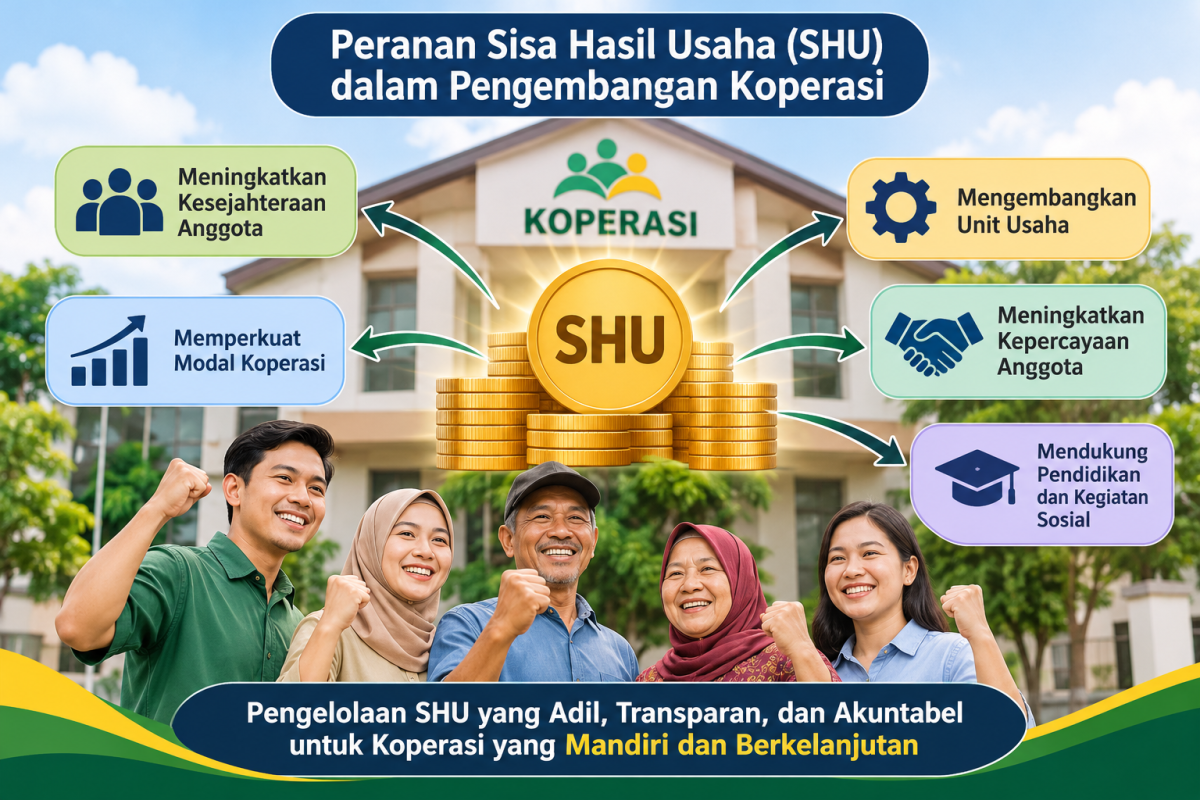
Perkembangan Koperasi Desa/Kelurahan Merah Putih memasuki tahap penting pada 2026. Selain pembangunan gerai dan pergudangan, perhatian pengurus kini perlu diarahkan pada bagaimana kegiatan usaha menghasilkan manfaat ekonomi yang nyata bagi anggota. Salah satu indikator yang perlu dipahami adalah Sisa Hasil Usaha atau SHU.
Pemberitaan pada 14 November 2026 mengenai perkembangan operasional Kopdes Merah Putih menunjukkan bahwa pemerintah terus melakukan verifikasi dan validasi pembangunan gerai. Kondisi ini menjadi pengingat bahwa keberhasilan koperasi tidak cukup diukur dari berdirinya bangunan atau tersedianya fasilitas. Koperasi juga harus mampu mengelola transaksi, biaya, modal, dan hasil usaha secara bertanggung jawab.
Bagi pengurus, pengawas, dan anggota, memahami SHU Koperasi Desa Merah Putih menjadi bagian penting dari tata kelola tersebut. Perhitungan yang benar membantu mencegah kesalahpahaman, meningkatkan kepercayaan anggota, dan memastikan manfaat ekonomi dibagikan sesuai keputusan Rapat Anggota.
Jawaban Singkat
SHU Koperasi Desa Merah Putih adalah pendapatan koperasi selama satu tahun buku setelah dikurangi biaya operasional, penyusutan, kewajiban lain, dan pajak. Setelah dikurangi dana cadangan, SHU dialokasikan sesuai keputusan Rapat Anggota dan ketentuan koperasi. Bagian anggota memperhatikan jasa usaha, bukan sekadar dibagi rata.
1. Apa Itu SHU Koperasi Desa Merah Putih?
SHU merupakan singkatan dari Sisa Hasil Usaha. Dalam koperasi, SHU menunjukkan hasil kegiatan usaha selama satu periode buku setelah seluruh biaya dan kewajiban yang relevan diperhitungkan.
Pengertian tersebut tercantum dalam Pasal 45 ayat (1) Undang-Undang Nomor 25 Tahun 1992 tentang Perkoperasian. Ketentuan ini menjelaskan bahwa SHU merupakan pendapatan koperasi selama satu tahun buku dikurangi biaya, penyusutan, dan kewajiban lainnya, termasuk pajak.
Artinya, SHU bukan sekadar jumlah uang yang tersedia di rekening koperasi. Pengurus harus terlebih dahulu memastikan seluruh pendapatan, biaya, kewajiban, dan penyusutan sudah dicatat dengan benar.
Dalam konteks Koperasi Desa Merah Putih, sumber pendapatan dapat berasal dari berbagai unit usaha yang dijalankan koperasi, misalnya:
- Penjualan sembako dan kebutuhan rumah tangga.
- Perdagangan hasil pertanian dan produk UMKM.
- Layanan simpan pinjam apabila kegiatan tersebut dijalankan sesuai ketentuan.
- Penjualan pupuk atau kebutuhan pertanian sesuai perizinan dan ketentuan yang berlaku.
- Jasa distribusi, pergudangan, dan layanan usaha lainnya.
Setiap unit usaha perlu mempunyai pencatatan transaksi yang jelas. Dengan begitu, pengurus dapat mengetahui unit mana yang menghasilkan pendapatan, unit mana yang membutuhkan perbaikan, dan berapa hasil usaha koperasi secara keseluruhan.
Perbedaan SHU, omzet, dan keuntungan usaha
Ketiga istilah ini sering dianggap sama, padahal memiliki arti berbeda.
Omzet adalah total nilai penjualan atau pendapatan dari transaksi usaha sebelum dikurangi biaya. Keuntungan usaha merupakan hasil setelah pendapatan dikurangi biaya tertentu sesuai perhitungan yang digunakan. Sementara itu, SHU koperasi dihitung berdasarkan pendapatan koperasi selama satu tahun buku setelah dikurangi biaya, penyusutan, dan kewajiban lainnya termasuk pajak.
Misalnya, sebuah gerai koperasi mencatat penjualan Rp100 juta. Angka tersebut bukan berarti koperasi mempunyai SHU Rp100 juta. Masih ada harga pokok barang, biaya pegawai, listrik, transportasi, penyusutan peralatan, dan kewajiban lainnya yang perlu diperhitungkan.
Karena itu, pengurus harus membedakan laporan penjualan, laporan laba rugi, dan perhitungan SHU.
2. Bagaimana Aturan Pembagian SHU Koperasi?
Pembagian SHU mempunyai landasan hukum yang perlu dipahami pengurus sebelum menentukan jumlah yang diterima anggota.
Landasan utamanya adalah Pasal 45 Undang-Undang Nomor 25 Tahun 1992 tentang Perkoperasian. Pasal tersebut menjelaskan tiga prinsip penting.
Pertama, SHU dihitung berdasarkan pendapatan koperasi setelah dikurangi biaya, penyusutan, dan kewajiban lainnya termasuk pajak.
Kedua, SHU setelah dikurangi dana cadangan dibagikan kepada anggota sebanding dengan jasa usaha masing-masing anggota terhadap koperasi. SHU juga digunakan untuk pendidikan perkoperasian dan keperluan lain sesuai keputusan Rapat Anggota.
Ketiga, besarnya pemupukan dana cadangan ditetapkan melalui Rapat Anggota.
Dengan demikian, pengurus tidak boleh menentukan pembagian SHU hanya berdasarkan keputusan pribadi. Persentase dan mekanisme pembagiannya harus memperhatikan Anggaran Dasar, Anggaran Rumah Tangga, ketentuan yang berlaku, serta keputusan Rapat Anggota.
Apakah SHU harus dibagi rata?
Tidak. Pembagian SHU kepada anggota pada prinsipnya mempertimbangkan jasa usaha masing-masing anggota terhadap koperasi.
Anggota yang aktif bertransaksi dengan koperasi dapat memperoleh bagian SHU berdasarkan kontribusi transaksinya sesuai mekanisme yang telah ditetapkan. Koperasi juga dapat memperhitungkan jasa modal sesuai ketentuan dalam AD/ART dan keputusan Rapat Anggota.
Misalnya, dua anggota mempunyai jumlah simpanan yang sama, tetapi anggota pertama lebih aktif menggunakan layanan koperasi. Apabila skema pembagian mempertimbangkan jasa transaksi, jumlah SHU yang diterima keduanya bisa berbeda.
Prinsip ini membedakan koperasi dari badan usaha yang membagikan keuntungan berdasarkan kepemilikan saham semata.
Untuk Koperasi Desa Merah Putih, pengurus perlu memastikan mekanisme pembagian telah disepakati dan dicantumkan dalam dokumen organisasi. Pengawas juga perlu memastikan praktik pembagiannya sesuai dengan keputusan tersebut.
3. Cara Menghitung SHU Koperasi Desa Merah Putih
Penghitungan SHU sebaiknya dilakukan secara bertahap. Pengurus perlu menyiapkan laporan keuangan, memeriksa seluruh transaksi, dan memastikan angka yang digunakan dapat dipertanggungjawabkan.
Secara sederhana, rumus SHU koperasi adalah:
SHU = Pendapatan Koperasi − Biaya − Penyusutan − Kewajiban Lainnya Termasuk Pajak
Setelah memperoleh SHU tahun berjalan, koperasi memperhitungkan dana cadangan dan alokasi lain sesuai keputusan Rapat Anggota.
Langkah menghitung SHU
Berikut tahapan praktis yang dapat digunakan pengurus:
- Kumpulkan seluruh pendapatan. Catat pendapatan dari setiap unit usaha selama satu tahun buku. Pisahkan pendapatan berdasarkan jenis kegiatan agar mudah diperiksa.
- Hitung seluruh biaya operasional. Masukkan biaya pembelian barang, gaji, transportasi, listrik, administrasi, pemeliharaan, dan biaya lain yang berkaitan dengan kegiatan usaha.
- Hitung penyusutan aset. Peralatan, kendaraan, bangunan, dan aset tetap lainnya perlu diperhitungkan penyusutannya sesuai kebijakan akuntansi yang digunakan.
- Perhitungkan kewajiban lainnya. Masukkan kewajiban yang harus dibayar, termasuk pajak sesuai ketentuan perpajakan yang berlaku.
- Tentukan SHU tahun berjalan. Kurangi pendapatan dengan seluruh komponen biaya dan kewajiban tersebut.
- Tetapkan alokasi SHU. Tentukan dana cadangan, bagian anggota, pendidikan, dan penggunaan lain berdasarkan AD/ART serta keputusan Rapat Anggota.
- Hitung bagian setiap anggota. Gunakan data transaksi dan modal anggota sesuai komponen pembagian yang berlaku.
Contoh ilustrasi perhitungan SHU koperasi
Berikut contoh ilustrasi untuk koperasi yang menjalankan gerai sembako, perdagangan hasil pertanian, dan layanan usaha lainnya.
Misalnya, dalam satu tahun buku koperasi memperoleh pendapatan dan mengeluarkan biaya sebagai berikut:
| Komponen | Nilai |
|---|---|
| Total pendapatan | Rp1.200.000.000 |
| Biaya operasional | Rp850.000.000 |
| Penyusutan | Rp30.000.000 |
| Kewajiban lainnya termasuk pajak | Rp20.000.000 |
| SHU tahun berjalan | Rp300.000.000 |
Perhitungan:
Rp1.200.000.000 − Rp850.000.000 − Rp30.000.000 − Rp20.000.000 = Rp300.000.000.
Selanjutnya, contoh ilustrasi alokasi SHU berdasarkan keputusan Rapat Anggota adalah sebagai berikut:
| Alokasi | Persentase ilustrasi | Jumlah |
|---|---|---|
| Dana cadangan | 30% | Rp90.000.000 |
| Jasa anggota | 40% | Rp120.000.000 |
| Pendidikan koperasi | 10% | Rp30.000.000 |
| Dana pengurus dan pengawas | 10% | Rp30.000.000 |
| Dana sosial dan lainnya | 10% | Rp30.000.000 |
| Total | 100% | Rp300.000.000 |
Perlu diperhatikan bahwa persentase tersebut hanya contoh ilustrasi, bukan persentase wajib atau ketentuan baku pemerintah. Besaran sebenarnya harus mengikuti AD/ART dan keputusan Rapat Anggota.
Rumus menghitung SHU setiap anggota
Jika koperasi menetapkan pembagian bagian anggota berdasarkan jasa transaksi dan jasa modal, perhitungan dapat menggunakan dua komponen.
A. Jasa transaksi
SHU jasa transaksi anggota = (Total transaksi anggota ÷ Total transaksi seluruh anggota) × Alokasi SHU jasa transaksi.
B. Jasa modal
SHU jasa modal anggota = (Simpanan anggota yang menjadi dasar perhitungan ÷ Total simpanan yang menjadi dasar perhitungan seluruh anggota) × Alokasi SHU jasa modal.
Total SHU anggota merupakan penjumlahan komponen yang memang ditetapkan koperasi.
Perlu diingat, dasar transaksi dan dasar modal harus mengikuti ketentuan organisasi koperasi. Tidak semua jenis simpanan atau transaksi otomatis menjadi dasar perhitungan.
4. Contoh Pembagian SHU untuk Anggota Koperasi
Agar lebih mudah dipahami, berikut contoh ilustrasi pembagian SHU untuk seorang anggota.
Misalnya, bagian SHU anggota secara keseluruhan sebesar Rp120 juta. Berdasarkan keputusan Rapat Anggota, alokasi tersebut terdiri dari:
- Jasa transaksi: Rp90 juta.
- Jasa modal: Rp30 juta.
Seorang anggota bernama Budi mempunyai data sebagai berikut:
- Total transaksi Budi: Rp12 juta.
- Total transaksi seluruh anggota: Rp600 juta.
- Simpanan Budi yang menjadi dasar pembagian: Rp5 juta.
- Total simpanan seluruh anggota yang menjadi dasar pembagian: Rp250 juta.
Perhitungannya:
A. SHU berdasarkan transaksi
(Rp12.000.000 ÷ Rp600.000.000) × Rp90.000.000 = Rp1.800.000.
B. SHU berdasarkan modal
(Rp5.000.000 ÷ Rp250.000.000) × Rp30.000.000 = Rp600.000.
Total SHU Budi:
Rp1.800.000 + Rp600.000 = Rp2.400.000.
Jadi, berdasarkan contoh ilustrasi tersebut, Budi memperoleh SHU sebesar Rp2.400.000.
| Komponen | Hasil |
|---|---|
| SHU jasa transaksi | Rp1.800.000 |
| SHU jasa modal | Rp600.000 |
| Total SHU anggota | Rp2.400.000 |
Contoh ini menunjukkan bahwa pembagian SHU dapat mempertimbangkan lebih dari satu bentuk kontribusi anggota. Namun, koperasi tidak boleh menggunakan rumus tersebut secara otomatis tanpa memastikan kesesuaiannya dengan AD/ART dan keputusan Rapat Anggota.
Bagi anggota, penting untuk memahami bahwa SHU bukan bunga simpanan yang dijanjikan dalam jumlah tetap. Besarnya bergantung pada hasil usaha koperasi dan mekanisme pembagian yang sah.
5. Bagaimana Pengurus Menjamin Pembagian SHU Transparan?
Transparansi merupakan salah satu faktor penting untuk menjaga kepercayaan anggota. Anggota perlu mengetahui dari mana SHU berasal, bagaimana pengurus menghitungnya, dan apa dasar penetapan jumlah yang diterima setiap anggota.
Koperasi yang mempunyai banyak unit usaha membutuhkan pencatatan lebih teratur. Jika transaksi gerai, pergudangan, perdagangan hasil pertanian, dan layanan lainnya masih dicatat secara terpisah tanpa konsolidasi, pengurus dapat kesulitan memperoleh gambaran hasil usaha secara menyeluruh.
Berikut beberapa langkah yang dapat dilakukan.
1. Pisahkan pencatatan setiap unit usaha
Setiap unit usaha sebaiknya mempunyai catatan pendapatan dan biaya masing-masing. Dengan begitu, pengurus dapat mengevaluasi kinerja setiap unit dan mengetahui kontribusinya terhadap hasil koperasi.
2. Gunakan bukti transaksi
Setiap pemasukan dan pengeluaran harus didukung bukti transaksi yang dapat diperiksa. Nota penjualan, bukti pembayaran, faktur pembelian, dan dokumen pendukung lainnya perlu disimpan secara teratur.
3. Perbarui data anggota
Pastikan data simpanan dan transaksi anggota selalu diperbarui. Data yang tidak lengkap berpotensi menimbulkan kesalahan perhitungan pembagian SHU.
4. Libatkan pengawas
Pengawas perlu memeriksa laporan keuangan, kesesuaian transaksi, dan perhitungan pembagian SHU. Pemeriksaan ini membantu mengidentifikasi kesalahan sebelum laporan disampaikan kepada anggota.
5. Sampaikan laporan dalam Rapat Anggota
Rapat Anggota menjadi forum penting untuk menyampaikan pertanggungjawaban pengurus dan membahas penggunaan SHU. Anggota perlu memperoleh kesempatan memahami laporan serta memberikan masukan.
Peran RAT dalam penetapan SHU
Rapat Anggota Tahunan atau RAT bukan sekadar kegiatan administratif. RAT menjadi sarana pertanggungjawaban pengurus kepada anggota sekaligus forum pengambilan keputusan penting mengenai koperasi.
Dalam konteks SHU, RAT dapat membahas:
- Laporan pertanggungjawaban pengurus.
- Laporan pengawasan.
- Laporan keuangan tahun buku.
- Penetapan penggunaan SHU.
- Besaran dana cadangan.
- Alokasi bagian anggota dan penggunaan lainnya.
- Rencana kerja dan anggaran koperasi untuk periode berikutnya.
Pengurus sebaiknya menyampaikan rancangan pembagian SHU beserta dasar perhitungannya sebelum anggota mengambil keputusan. Dengan demikian, anggota tidak hanya mengetahui nominal yang diterima, tetapi juga memahami proses pembentukannya.
6. Tantangan Pengelolaan SHU pada Koperasi Desa Merah Putih
Koperasi Desa Merah Putih memiliki peluang untuk menjadi pusat kegiatan ekonomi masyarakat desa. Namun, semakin banyak kegiatan usaha yang dijalankan, semakin besar pula kebutuhan terhadap sistem administrasi dan pengawasan yang baik.
Beberapa tantangan yang perlu diperhatikan adalah sebagai berikut.
Pertama, pencatatan transaksi yang belum terintegrasi.
Koperasi yang mempunyai beberapa unit usaha harus memastikan seluruh transaksi masuk dalam laporan keuangan yang terkoordinasi. Jika pencatatan masih dilakukan secara manual dan terpisah, risiko transaksi terlewat atau tercatat dua kali dapat meningkat.
Kedua, pengelolaan modal dan kewajiban pembiayaan.
Koperasi perlu membedakan modal sendiri, modal pinjaman, pendapatan usaha, dan kewajiban pembayaran. Pinjaman bukan pendapatan dan tidak boleh dianggap sebagai SHU.
Permenkop Nomor 9 Tahun 2025 mengatur penyaluran pinjaman atau pembiayaan dana bergulir kepada Koperasi Desa/Kelurahan Merah Putih. Peraturan ini juga mencakup penilaian kelayakan, mitigasi risiko, pelaporan, pemantauan, dan evaluasi.
Ketiga, keterbatasan kemampuan administrasi.
Tidak semua pengurus mempunyai latar belakang akuntansi atau manajemen keuangan. Oleh sebab itu, pelatihan administrasi, pembukuan, dan pengelolaan koperasi perlu menjadi perhatian.
Keempat, transparansi kepada anggota.
Anggota harus mendapatkan informasi yang cukup mengenai kondisi keuangan koperasi. Pengurus perlu menghindari penyampaian angka tanpa penjelasan dasar perhitungan.
Kelima, pengelolaan aset dan biaya jangka panjang.
Gerai, gudang, kendaraan, dan peralatan membutuhkan pemeliharaan. Biaya tersebut perlu masuk dalam perencanaan dan pencatatan agar perhitungan hasil usaha tidak memberikan gambaran yang keliru.
FAQ Seputar SHU Koperasi Desa Merah Putih
1. Apa yang dimaksud dengan SHU Koperasi Desa Merah Putih?
SHU Koperasi Desa Merah Putih adalah hasil usaha koperasi selama satu tahun buku setelah dikurangi biaya operasional, penyusutan, kewajiban lainnya, dan pajak. Setelah dikurangi dana cadangan, SHU dialokasikan sesuai keputusan Rapat Anggota dan ketentuan koperasi. Sebagian SHU dapat menjadi hak anggota berdasarkan jasa usaha mereka.
2. Bagaimana cara menghitung SHU anggota koperasi?
SHU anggota dihitung berdasarkan alokasi SHU anggota yang telah ditetapkan koperasi. Jika menggunakan komponen jasa transaksi dan jasa modal, koperasi menghitung proporsi transaksi serta simpanan anggota terhadap total transaksi dan simpanan yang menjadi dasar pembagian. Rumus dan persentasenya harus sesuai AD/ART dan keputusan Rapat Anggota.
3. Apakah SHU koperasi dibagikan sama rata kepada semua anggota?
Tidak harus sama rata. Prinsip pembagian SHU memperhatikan jasa usaha masing-masing anggota terhadap koperasi. Anggota yang lebih aktif bertransaksi dapat memperoleh bagian lebih besar sesuai mekanisme yang disepakati. Ketentuan pembagian harus mengikuti Anggaran Dasar, Anggaran Rumah Tangga, serta keputusan Rapat Anggota.
4. Kapan SHU Koperasi Desa Merah Putih dibagikan?
Pembagian SHU dilakukan setelah koperasi menyelesaikan perhitungan hasil usaha dan memperoleh keputusan Rapat Anggota sesuai ketentuan organisasi. Waktu pembagian mengikuti kalender tahun buku dan pelaksanaan RAT masing-masing koperasi. Karena itu, anggota sebaiknya memeriksa jadwal RAT serta ketentuan pembagian yang berlaku di koperasinya.
5. Apakah pinjaman koperasi termasuk SHU?
Tidak. Pinjaman merupakan kewajiban yang harus dibayar kembali sesuai perjanjian, bukan pendapatan usaha. Dana pinjaman tidak boleh langsung dianggap sebagai SHU atau keuntungan koperasi. Pengurus harus memisahkan pencatatan modal pinjaman, pendapatan usaha, biaya, dan kewajiban pembayaran agar laporan keuangan menggambarkan kondisi koperasi secara benar.
Penutup: Kelola SHU dengan Transparan dan Profesional
SHU merupakan salah satu bentuk manfaat ekonomi yang dapat dirasakan anggota koperasi. Namun, pembagian SHU yang adil harus dimulai dari pengelolaan usaha yang sehat, pencatatan transaksi yang tertib, laporan keuangan yang akurat, serta keputusan Rapat Anggota yang transparan.
Bagi pengurus Koperasi Desa Merah Putih, memahami cara menghitung SHU bukan hanya tentang menentukan nominal pembagian. Pengurus juga perlu memastikan bahwa setiap unit usaha dikelola dengan baik, kewajiban keuangan tercatat, dan anggota mendapatkan informasi yang dapat dipertanggungjawabkan.
Digitalisasi dapat membantu proses tersebut melalui pencatatan transaksi, pengelolaan data anggota, pemantauan simpanan, dan penyusunan laporan yang lebih terstruktur.
Alokop hadir sebagai platform digitalisasi koperasi yang dapat menjadi referensi bagi koperasi dalam meningkatkan kualitas pengelolaan administrasi dan operasional. Kunjungi https://alokop.id untuk mengenal lebih jauh solusi digitalisasi koperasi.
Koperasi yang sehat bukan hanya koperasi yang mampu menghasilkan SHU, tetapi juga koperasi yang mampu mengelolanya secara terbuka, adil, dan memberikan manfaat berkelanjutan bagi anggotanya.